Franchise, vandalisme et assurance : connaître l’impact financier immédiat vous évite les mauvaises surprises. En cas de bris de vitre, rayure profonde ou carrosserie vandalisée, mieux vaut savoir combien vous paierez réellement avant que l’assureur n’intervienne.
Qu’est-ce que la franchise
La franchise désigne la somme que l’assuré doit régler de sa poche lors d’un sinistre avant que l’assureur ne prenne en charge le reste.
Elle peut être exprimée en montant fixe ou en pourcentage et figure dans le contrat sous la rubrique « conditions financières ». Comprendre sa nature permet d’anticiper la part de risque restant à votre charge.
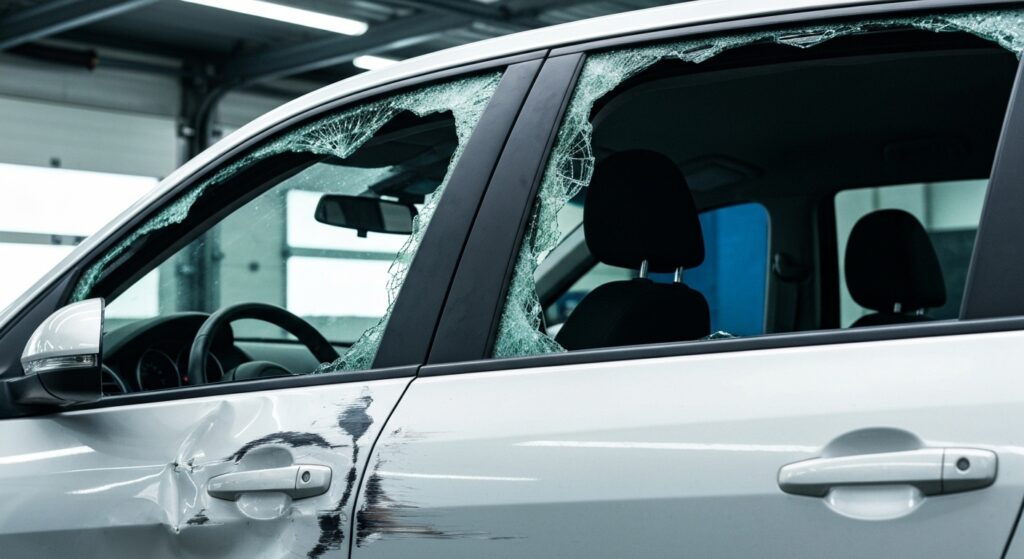
La franchise face au vandalisme : fonctionnement
En cas de vandalisme, la franchise s’applique généralement comme pour un autre sinistre couvert par votre contrat.
Si la réparation coûte 1 200 € et votre franchise est de 300 €, l’assurance indemnisera 900 € après expertise, sauf disposition particulière du contrat.
| Cas | Coût estimé | Franchise | Montant pris en charge |
|---|---|---|---|
| Bris de vitre | 250 € | 150 € | 100 € |
| Rayures et peinture | 900 € | 300 € | 600 € |
| Entaille de carrosserie | 1 800 € | 500 € | 1 300 € |
Les démarches à suivre après un acte de vandalisme
Agir rapidement augmente vos chances d’un remboursement fluide et complet.
Voici les étapes essentielles à respecter pour faciliter la prise en charge par l’assureur.
- Porter plainte au commissariat ou à la gendarmerie et obtenir un récépissé. Ce document est souvent exigé pour l’ouverture du dossier.
- Photographier les dommages et le lieu, puis conserver tous les éléments utiles (témoignages, vidéos, traces).
- Déclarer le sinistre à votre assureur dans les délais indiqués au contrat, généralement sous 5 jours ouvrés.
- Fournir au gestionnaire le récépissé de plainte, les photos et tous les justificatifs demandés pour l’expertise.
détails pratiques pour l’expertise
L’expert peut décider d’une réparation chez un réparateur agréé ou d’un remboursement. Ne procédez pas aux réparations majeures sans accord si vous souhaitez un remboursement intégral selon l’expertise.
Conservez les pièces endommagées si l’assureur ou l’expert demande une vérification complémentaire.
Fait clé : sans dépôt de plainte valable, la plupart des assureurs refusent l’indemnisation pour vandalisme ou retardent fortement le traitement du dossier.
Options pour réduire ou annuler la franchise
Plusieurs contrats proposent des options permettant de diminuer ou d’annuler la franchise en cas de vandalisme. Ces options s’appellent souvent « pack franchise » ou « franchise réduite ».
Choisir une option franchise 0 € peut éviter l’avance de frais lors d’une réparation, mais elle entraîne généralement une hausse de la prime annuelle.
| Option | Effet sur la franchise | Impact moyen sur prime |
|---|---|---|
| Franchise standard | Montant fixe (ex. 300 €) | Base |
| Franchise réduite | -50% du montant de la franchise | +5 à 12 % |
| Franchise 0 € (option) | Franchise supprimée pour certains sinistres | +10 à 25 % selon profil |
Cas pratique chiffré
Exemple : vous payez 400 € de prime annuelle pour une assurance avec franchise de 300 €. L’option franchise 0 € peut augmenter la prime à 480 € (soit +20 %).
Si vous subissez un acte de vandalisme coûtant 1 200 €, avec franchise 300 € vous sortez 300 €, sans franchise vous n’avancez rien. La décision dépend donc de la fréquence estimée des sinistres et de votre trésorerie.
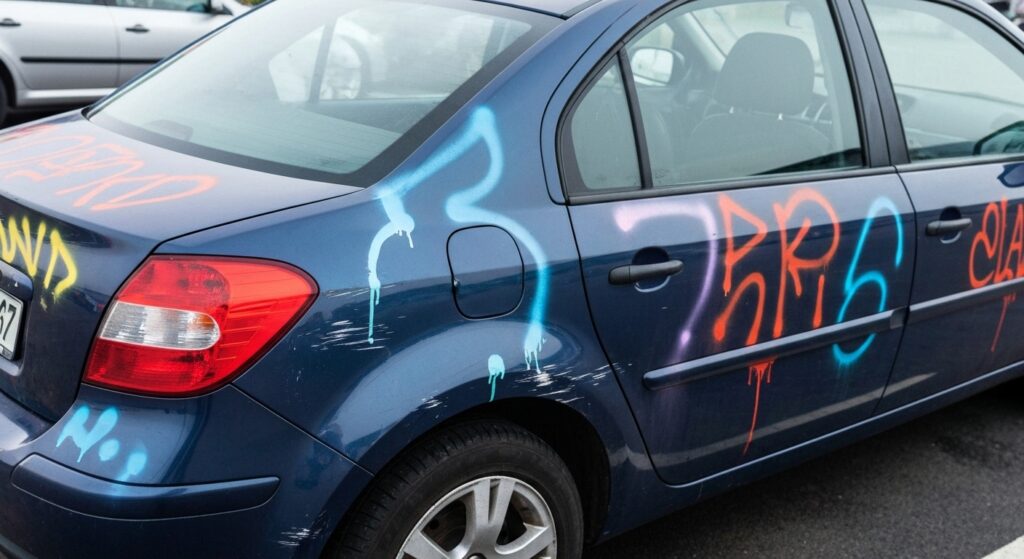
Quand l’assurance peut refuser ou limiter l’indemnisation
L’assureur peut refuser ou minorer l’indemnisation si le contrat exclut explicitement certains actes ou si la faute de l’assuré est établie.
Par exemple, un véhicule laissé avec les clefs à l’intérieur ou garé dans une zone non autorisée peut entraîner une contestation.
Exclusions et justificatifs
Les exclusions les plus fréquentes concernent les actes intentionnels commis par l’assuré, l’absence de dépôt de plainte, et le non-respect des clauses de sécurité du contrat.
Pour limiter les contestations, conservez tous les documents et échanges avec les autorités et l’assureur.
Conseils pour limiter le risque et le coût
Réduire la probabilité d’un acte de vandalisme passe par des gestes simples et utiles.
Stationner dans des lieux bien éclairés, installer une dashcam, ou opter pour des alarmes visibles sont autant de mesures dissuasives efficaces.
- Documentez systématiquement chaque incident et communiquez rapidement avec votre assureur.
- Comparez les offres avant de souscrire une option franchise 0 € ; calculez le point d’équilibre entre hausse de prime et économies potentielles.
En cas de sinistre répété, demandez à votre courtier ou assureur une étude personnalisée prenant en compte votre historique et vos habitudes de stationnement.
Ce qu’il faut garder en tête
La franchise influence directement votre reste à charge en cas de vandalisme et conditionne votre gestion financière après un sinistre.
Avant d’accepter une option réduisant la franchise, pesez l’augmentation annuelle de prime face à la probabilité d’un sinistre sur votre profil.
Agissez rapidement : porter plainte, rassembler les preuves et déclarer le sinistre dans les délais facilitent l’indemnisation.
FAQ
La part à votre charge correspond à la franchise définie dans votre contrat, fixe ou en pourcentage. Par exemple, pour 1 200 € de réparations et une franchise de 300 €, vous payez 300 € et l’assureur 900 € après expertise, sauf clause particulière.
Dépôt de plainte immédiat au commissariat ou à la gendarmerie, prise de photos, conservation des preuves et déclaration du sinistre à l’assureur dans les délais contractuels (souvent 5 jours ouvrés). Fournissez le récépissé, photos et justificatifs demandés pour l’expertise.
Oui, via des options proposées par l’assureur comme « franchise réduite » ou « franchise 0 € ». Elles diminuent ou suppriment l’avance de frais mais augmentent la prime annuelle, typiquement de l’ordre de +5 à +25 % selon l’option et le profil.
L’assureur peut refuser ou minorer l’indemnisation si le sinistre relève d’une exclusion du contrat, en cas d’acte volontaire de l’assuré, d’absence de dépôt de plainte, ou si la négligence de l’assuré (ex. clefs laissées dans le véhicule) est établie.