Le prix d’une assurance moto en 2026 dépend de paramètres très concrets : âge du conducteur, lieu de stationnement, cylindrée de la machine et choix de la formule. Ces éléments se combinent pour produire des écarts de prix parfois surprenants entre deux profils proches.
Face à la hausse des coûts de réparation et à l’augmentation du nombre d’accidents, il devient essentiel de comprendre quels leviers permettent d’agir efficacement sur la prime. Une lecture attentive des garanties et une comparaison régulière restent les méthodes les plus directes pour limiter la facture.
Les facteurs qui pèsent sur la prime
Le profil du conducteur
L’âge et l’ancienneté du permis influencent fortement le prix : les moins de 25 ans paient en moyenne bien plus qu’un conducteur expérimenté. De plus, un bonus-malus favorable réduit chaque année la prime, tandis qu’un sinistre récent l’augmente sensiblement.
La région de résidence
Le lieu où la moto est garée joue un rôle évident : les zones urbaines denses affichent des tarifs supérieurs à ceux des zones rurales. Par exemple, une 125cc en région parisienne se situe souvent entre 450 € et 750 € par an, contre 320 € à 550 € en province.
La formule d’assurance choisie
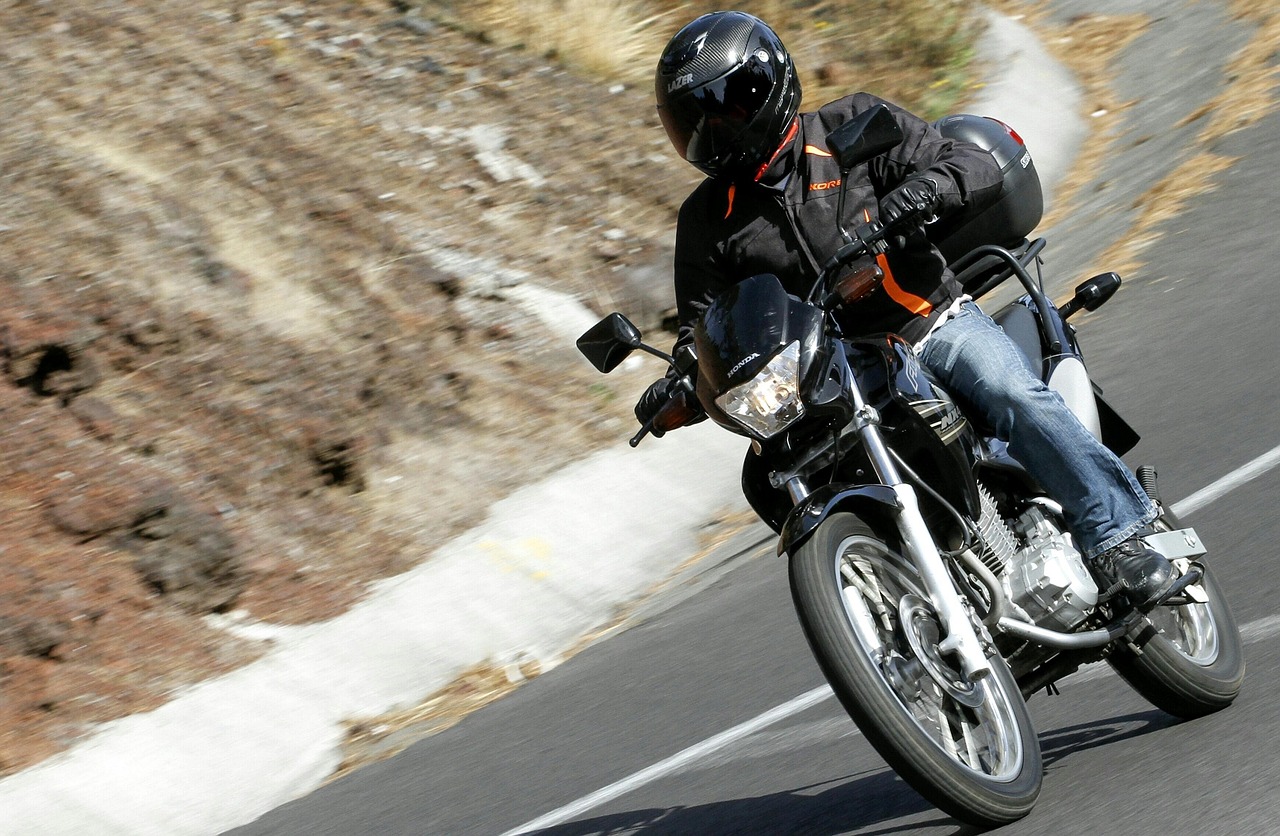
Le choix entre au tiers, intermédiaire et tous risques fait varier la prime de façon notable. La formule au tiers reste la plus économique, tandis que le tous risques couvre le conducteur et augmente le prix.
| Formule d’assurance | Prix moyen annuel (€) |
|---|---|
| Au tiers | 353 |
| Intermédiaire | 489 |
| Tous risques | 736 |
La cylindrée et le type de moto
La puissance et le style de la machine conditionnent la prime : une sportive coûte généralement plus cher qu’une routière ou une 125cc. En 2026, une moto de 600 à 999 cc tourne autour de 610 € tandis qu’une machine de plus de 1 000 cc peut atteindre 690 € en moyenne.
Les tendances du marché en 2026
Les primes ont augmenté ces dernières années, portées par la hausse du coût des pièces et des réparations. En 2025, le prix moyen d’une assurance moto atteignait 699 €, soit une hausse notable par rapport à 2024.
Fait clé : la hausse observée en 2025 (+6 % par rapport à 2024) reflète à la fois l’inflation des coûts et une sinistralité en hausse dans certaines catégories de véhicules.
Mesures pratiques pour réduire sa prime
Plusieurs leviers permettent de diminuer la facture sans sacrifier la protection essentielle de la moto. La combinaison de plusieurs mesures simples produit souvent des économies tangibles au fil des années.
- Comparer les offres régulièrement pour profiter des meilleures conditions.
- Adapter la formule à la valeur réelle de la moto (au tiers pour une machine ancienne, par exemple).
- Installer des dispositifs de sécurité (antivol homologué SRA) pour réduire le risque de vol et la prime.
- Stationner en garage plutôt qu’en voirie pour bénéficier de tarifs plus bas.
| Action | Impact moyen |
|---|---|
| Antivol homologué SRA | Réduction possible de 5 à 15 % |
| Stationnement en garage | Réduction variable selon l’assureur |
Limiter le kilométrage déclaré et accumuler un bonus sans sinistre sont deux autres leviers puissants de baisse de prime. Enfin, vérifier les franchises et les exclusions permet d’ajuster la protection à son profil sans payer pour des garanties inutiles.
Cas concrets et simulations chiffrées
Pour concrétiser, prenons deux profils : un jeune motard urbain sur une 125cc et un motard senior en province sur une routière. Le premier peut voir sa prime dépasser 700 € en formule intermédiaire, tandis que le second peut se contenter de 320 à 450 € selon les garanties.
Une étude de cas montre qu’en changeant de formule et en ajoutant un antivol SRA, un assuré a réduit sa prime de 18 % en un an. Ce type d’ajustement combiné à une comparaison annuelle des offres produit des économies qui s’accumulent.
Pour ceux qui souhaitent obtenir une protection équilibrée, il est possible d’assurer sa moto avec un bon niveau de garanties tout en maîtrisant le coût grâce à une sélection attentive des options et des franchises.
Conseils pratiques pour négocier et choisir
Avant de souscrire, demandez toujours plusieurs devis et vérifiez les exclusions spécifiques liées au vol, au vandalisme et aux catastrophes naturelles. Une garantie adaptée à votre usage réel s’avère plus rentable qu’une couverture standard inadaptée.
Ne négligez pas la lecture des conditions relatives au matériel et aux accessoires : certaines extensions protègent mieux les objets détachables mais augmentent la prime. De même, privilégiez un contrat avec une gestion de sinistre reconnue pour réduire les désagréments en cas d’accident.
Savoir maîtriser son budget
En synthèse, le coût d’une assurance moto en 2026 résulte d’un empilement de facteurs : profil, formule, zone et type de moto. Agir sur plusieurs leviers simultanément — comparaison, sécurisation, choix de franchise — permet d’obtenir un rapport qualité-prix satisfaisant.
Avec une stratégie simple et régulière, il est possible d’assurer sa moto avec des garanties adaptées sans se laisser surprendre par la facture annuelle. Ajuster son contrat chaque année reste la meilleure manière de conserver un budget maîtrisé.
FAQ
En 2026 le coût moyen varie selon la formule et le profil : en 2025 la moyenne était autour de 699 €. Exemples : au tiers ~353 €, intermédiaire ~489 €, tous risques ~736 €. Une 125cc en région parisienne peut atteindre 450 à 750 €, tandis qu’en province elle descend souvent entre 320 et 550 €.
Les principaux facteurs sont l’âge et l’ancienneté du permis, le bonus-malus, la région de stationnement (urbain ou rural), la cylindrée et le type de moto, la formule choisie, le kilométrage déclaré, ainsi que la sinistralité et le coût des réparations.
Comparer régulièrement les offres, adapter la formule à la valeur réelle de la moto, installer un antivol homologué SRA, stationner en garage, limiter le kilométrage déclaré et privilégier un bonus sans sinistre sont des leviers efficaces pour faire baisser significativement la prime.
La réponse dépend de la valeur et de l’usage de la moto : pour une machine neuve ou sportive le tous risques peut être justifié pour couvrir vol et dommages, mais pour une moto ancienne ou peu utilisée le coût supplémentaire peut dépasser le bénéfice. Faites une simulation et comparez franchises et garanties.