Un bruit sec résonne sur le toit d’une voiture, puis une fissure s’étend sur le vitrage panoramique. Le véhicule reste parfois utilisable, mais l’eau, les éclats de verre et le risque d’aggravation imposent généralement une intervention rapide.
La question de la prise en charge se pose alors immédiatement. La garantie bris de glace peut couvrir un toit panoramique, mais elle ne le fait pas automatiquement : tout dépend des garanties prévues au contrat, de la cause du dommage et de la distinction entre le vitrage, son mécanisme et les éléments qui l’entourent.
Une garantie bris de glace au périmètre variable
La garantie bris de glace est une protection facultative de l’assurance automobile. Elle intervient habituellement lorsque certains vitrages du véhicule sont cassés ou endommagés par un événement accidentel, sans qu’une collision importante soit nécessaire.
Le pare-brise, les vitres latérales et la lunette arrière figurent généralement parmi les éléments couverts. Selon la formule choisie, la protection peut aussi concerner les optiques, les rétroviseurs, les vitres de custode, le toit ouvrant ou le toit panoramique.
Le nom de la garantie ne suffit toutefois pas à connaître son contenu exact. Les assureurs peuvent employer des formulations différentes, prévoir des exclusions particulières ou réserver certains vitrages aux contrats les plus protecteurs.
Il faut également distinguer le dommage subi par la vitre de celui qui affecte les autres composants. Le bris de glace couvre souvent le vitrage lui-même, mais pas nécessairement les rails, le moteur électrique, les joints, le rideau intérieur, le ciel de toit ou les dégâts causés à la carrosserie.
Le toit panoramique est-il inclus dans tous les contrats ?
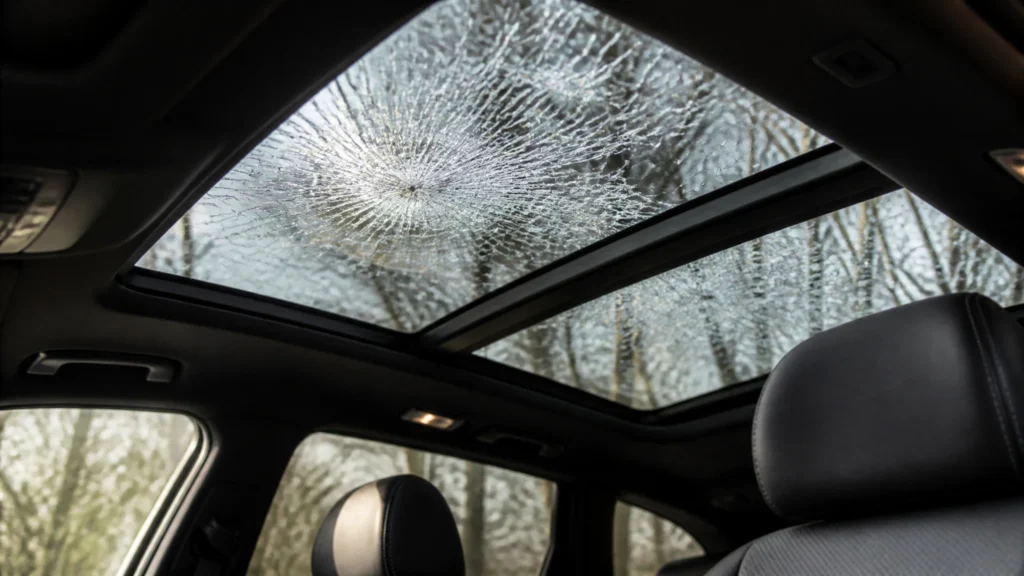
Non, un toit panoramique n’est pas systématiquement inclus dans la garantie bris de glace. Certains contrats le mentionnent expressément parmi les éléments garantis, tandis que d’autres le considèrent comme une exclusion ou le rattachent à une garantie dommages plus large.
Cette différence s’explique notamment par le coût élevé du remplacement. Un grand vitrage panoramique peut être lourd, complexe à déposer et équipé de traitements acoustiques, thermiques ou teintés. Lorsque le toit est ouvrant, l’intervention peut aussi nécessiter le démontage d’un mécanisme particulièrement coûteux.
La définition utilisée dans le contrat mérite donc une lecture attentive. Une clause indiquant que « les vitrages du véhicule » sont couverts peut sembler suffisamment large, mais une disposition située dans les exclusions peut ensuite écarter les toits panoramiques, les toits escamotables ou les panneaux coulissants.
| Type de dommage | Garantie susceptible d’intervenir | Vérification indispensable |
|---|---|---|
| Impact ou fissure sur le vitrage | Bris de glace | Présence explicite du toit panoramique dans les éléments garantis |
| Vitre brisée volontairement | Vandalisme ou dommages au véhicule | Plainte éventuelle et montant de la franchise |
| Dommage provoqué par la grêle | Événements climatiques ou dommages accidentels | Définition de l’événement garanti |
| Panne du moteur ou du système d’ouverture | Garantie panne, assistance ou aucune prise en charge | Distinction entre bris du verre et défaillance mécanique |
Les situations dans lesquelles l’assureur peut intervenir
Un impact causé par un projectile
Un caillou projeté par un autre véhicule, une branche tombée sur le toit ou un objet soulevé par le vent peuvent provoquer un impact ou une fissure. Si le vitrage panoramique figure dans la garantie, l’assureur peut prendre en charge la réparation ou le remplacement selon l’importance des dégâts.
La réparation d’un impact n’est cependant pas toujours possible sur un toit panoramique. La position de l’impact, sa taille, sa proximité avec le bord et la conception du vitrage sont examinées par le professionnel, qui doit aussi respecter les préconisations du constructeur.
Dans de nombreux cas, le remplacement complet est privilégié. Le montant de la facture peut alors atteindre plusieurs milliers d’euros, notamment sur un véhicule équipé d’un toit ouvrant, d’un système anti-pincement ou d’un vitrage spécialement traité.
Un acte de vandalisme
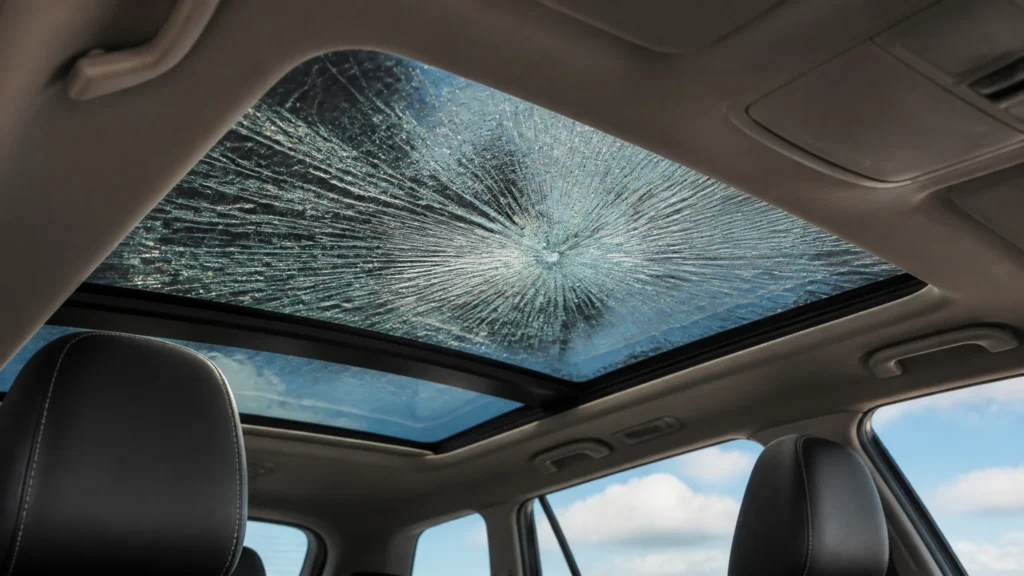
Un toit panoramique cassé volontairement relève parfois du bris de glace, mais le contrat peut prévoir l’application de la garantie vandalisme. Cette garantie est souvent comprise dans les formules intermédiaires ou tous risques, mais rarement dans une simple assurance au tiers.
L’assureur peut demander des photographies, un dépôt de plainte et une déclaration précise des circonstances. La cause du dommage doit être décrite avec exactitude, car une mauvaise qualification du sinistre peut entraîner l’application d’une franchise différente ou le refus d’une garantie inadaptée.
La grêle ou la chute d’un objet
Une forte averse de grêle peut fissurer le vitrage et déformer simultanément la carrosserie. Une branche, une tuile ou un élément provenant d’un immeuble peut produire des dégâts comparables, avec un risque supplémentaire pour la structure du toit.
Selon le contrat, l’assureur peut mobiliser la garantie bris de glace, la garantie événements climatiques ou la garantie dommages tous accidents. La garantie retenue dépend de la cause principale du sinistre et de l’étendue des dégâts.
Les exclusions à examiner avec attention
Les exclusions sont souvent plus importantes que la simple mention de la garantie. Elles peuvent limiter la prise en charge à certains types de toits ou écarter les dommages qui ne résultent pas d’un événement soudain et extérieur.
- Le toit panoramique fixe, ouvrant ou escamotable peut faire l’objet de définitions distinctes.
- Les rails, joints, moteurs, câbles et systèmes électriques peuvent être exclus.
- Les rayures, défauts d’entretien, infiltrations progressives et traces d’usure sont rarement garantis.
- Une mauvaise manipulation ou un objet placé sur le toit peut entraîner un refus de prise en charge.
- Un plafond d’indemnisation peut s’appliquer lorsque le coût du remplacement est particulièrement élevé.
Un mécanisme bloqué sans vitre cassée constitue un cas fréquent de confusion. La garantie bris de glace n’est pas une garantie de panne mécanique : si le moteur du toit ouvrant cesse de fonctionner, il faut vérifier l’existence d’une protection spécifique ou d’une garantie constructeur encore valable.
Les infiltrations doivent également être analysées avec prudence. Une fuite provenant d’un joint vieillissant peut être considérée comme un défaut d’entretien, alors qu’une fuite consécutive à la casse soudaine du vitrage peut être liée au sinistre garanti.
La franchise et le coût réel de l’intervention
La franchise correspond à la somme restant à la charge de l’assuré après l’intervention de la compagnie. Elle peut être fixe, proportionnelle au montant des réparations ou différente selon qu’il s’agit d’une réparation limitée ou d’un remplacement complet.
Certains contrats prévoient une franchise réduite lorsque l’impact est réparé, mais une franchise plus élevée lorsque le vitrage doit être remplacé. D’autres appliquent une franchise propre à la garantie dommages, souvent plus importante que celle prévue pour les vitrages classiques.
Il faut donc demander le montant exact avant de valider les travaux. Une garantie annoncée comme acquise ne signifie pas que la réparation sera entièrement gratuite, surtout lorsque le toit panoramique est exclu du barème habituel du bris de glace.
Le contrat peut aussi imposer un réparateur agréé, un devis préalable ou un accord de l’expert. Une intervention réalisée sans déclaration préalable peut compliquer le remboursement, particulièrement si la facture dépasse largement le coût moyen d’un vitrage automobile.
Les démarches après la casse du toit
La première priorité consiste à sécuriser le véhicule et ses occupants. Les morceaux de verre ne doivent pas être manipulés à mains nues, tandis qu’une protection provisoire peut limiter l’entrée de pluie et de poussière dans l’habitacle.
Il est préférable de ne pas utiliser le toit ouvrant et de ne pas tenter de déplacer un panneau bloqué. Une manœuvre forcée pourrait aggraver les dégâts et rendre plus difficile la distinction entre le dommage initial et les détériorations apparues ensuite.
- Photographier le toit, l’habitacle, les éclats et les traces éventuellement présentes autour du véhicule.
- Noter la date, le lieu et les circonstances présumées du sinistre.
- Contacter l’assureur avant tout remplacement définitif.
- Vérifier la garantie mobilisable, la franchise et l’éventuel plafond.
- Demander un devis à un réparateur spécialisé ou agréé.
- Conserver les factures, les échanges avec l’assureur et les documents remis par le professionnel.
En cas de vandalisme, un dépôt de plainte peut être nécessaire. Pour un événement climatique, des photographies de l’environnement, des témoignages ou des informations météorologiques peuvent aider à établir les circonstances.
La déclaration doit rester factuelle : il faut décrire ce qui a été constaté sans présenter comme certain un événement dont l’origine n’est pas connue. L’expert ou le réparateur pourra ensuite déterminer si le dommage correspond à un impact, une chute d’objet, une tentative d’effraction ou une défaillance technique.
Le choix du réparateur et des pièces
Un réparateur agréé peut simplifier la procédure. Dans ce cas, l’assureur règle parfois directement une partie de la facture et l’automobiliste ne paie que la franchise prévue au contrat.
Il reste utile de vérifier la nature du vitrage installé. Pour un toit panoramique, l’étanchéité, l’isolation acoustique, la teinte et la compatibilité avec les capteurs sont aussi importantes que la résistance du verre.
Le professionnel doit également contrôler les joints, les rails, les mécanismes d’ouverture et le bon fonctionnement du rideau intérieur. Un simple remplacement du panneau peut ne pas suffire si le choc a déformé le cadre ou endommagé la commande électrique.
Lorsque l’assureur propose plusieurs réseaux, le choix peut dépendre du délai, de la proximité et des conditions de garantie des travaux. Il est raisonnable de demander si la réparation bénéficie d’une garantie sur la pose et sur l’étanchéité.
Les bons réflexes avant de souscrire
Avant de choisir une assurance, il faut demander une réponse précise et écrite. La question ne doit pas se limiter à « suis-je couvert contre le bris de glace ? », mais porter sur chaque élément du toit.
Il convient notamment de vérifier si le contrat couvre le panneau fixe, le toit ouvrant, les parties mobiles et les accessoires associés. Il faut aussi savoir si la garantie s’applique en cas de vandalisme, de grêle ou de chute d’objet.
Les points essentiels à comparer sont les suivants :
- la présence explicite du toit panoramique dans la liste des vitrages garantis ;
- la couverture du mécanisme, des joints et des rails ;
- la franchise appliquée au remplacement ;
- le plafond éventuel d’indemnisation ;
- les conditions imposées pour choisir le réparateur ;
- la possibilité de mobiliser une garantie vandalisme ou dommages tous accidents.
Cette vérification est particulièrement importante pour une voiture récente, haut de gamme ou équipée d’un grand toit en plusieurs panneaux. Une cotisation légèrement supérieure peut éviter une dépense très lourde si le remplacement n’est pas couvert par la formule de base.
Une protection à vérifier avant de prendre la route
Le toit panoramique peut être couvert par la garantie bris de glace, mais aucune règle générale ne s’applique à tous les assureurs. La réponse dépend de la définition des vitrages garantis, des exclusions, de la cause du dommage et de la franchise.
Avant toute réparation, il faut photographier les dégâts, déclarer rapidement le sinistre et demander l’accord de l’assureur. Une lecture attentive des conditions particulières permet surtout d’éviter une mauvaise surprise lorsque le remplacement du vitrage ou du mécanisme devient nécessaire.
FAQ
Non, la couverture dépend du contrat. Certains assureurs incluent explicitement le toit panoramique, tandis que d’autres l’excluent ou le rattachent à une garantie dommages plus étendue.
Un impact de projectile, une fissure, une casse causée par la grêle ou une chute d’objet peuvent être indemnisés si le vitrage figure parmi les éléments garantis.
La garantie bris de glace couvre généralement le vitrage, mais pas le moteur, les rails, les câbles, les joints ou le système électrique. Une garantie spécifique peut être nécessaire.
Il faut sécuriser le véhicule, photographier les dégâts, noter les circonstances, contacter l’assureur avant les travaux et obtenir un devis auprès d’un réparateur spécialisé ou agréé.
La franchise varie selon le contrat et peut être différente pour une réparation ou un remplacement complet. Un plafond d’indemnisation ou une franchise spécifique peut également s’appliquer.