Après un accrochage, une question revient souvent au moment de faire réparer la voiture : faut-il régler une somme au garage, et de quel montant ? Cette somme correspond généralement à la franchise automobile, c’est-à-dire la part des dommages qui reste à la charge de l’assuré selon les conditions prévues par son contrat.
Le montant et le moment du paiement dépendent de la garantie mobilisée, des responsabilités établies et de l’organisation entre l’assureur et le réparateur. Dans certaines situations, la franchise est réellement due ; dans d’autres, elle peut être récupérée ou supprimée.
Le rôle de la franchise automobile
La franchise représente la somme qui n’est pas indemnisée par l’assureur après un sinistre couvert. Elle peut être fixée en euros, calculée selon un pourcentage du montant des réparations ou déterminée par une combinaison de ces deux méthodes.
Son montant figure dans les conditions particulières du contrat et peut varier d’une garantie à l’autre. Une assurance peut ainsi prévoir une franchise pour les dommages tous accidents, une autre pour le vol, une autre encore pour le bris de glace, tandis que certaines garanties peuvent être proposées sans franchise.
La franchise ne correspond pas à une pénalité. Elle permet à l’assureur et à l’assuré de se partager le coût du sinistre, tout en évitant la gestion de très petits dommages lorsque leur montant reste inférieur au seuil prévu au contrat.
Les principales formes de franchise
La compréhension du mode de calcul est essentielle, car deux franchises affichant un montant proche peuvent produire des résultats très différents. Le contrat doit préciser la règle applicable et les éventuels plafonds ou minimums.
| Type de franchise | Fonctionnement | Exemple |
|---|---|---|
| Franchise absolue | Une somme fixe est déduite de l’indemnisation, quel que soit le coût du sinistre. | Pour 900 € de réparations et 250 € de franchise, l’assureur prend en charge 650 €. |
| Franchise relative | Aucune indemnité n’est versée si le dommage reste inférieur au seuil. Au-delà, l’indemnisation peut être intégrale. | Avec un seuil de 250 €, un dommage de 180 € n’est pas indemnisé, tandis qu’un dommage de 400 € peut l’être entièrement. |
| Franchise proportionnelle | La franchise correspond à un pourcentage du montant des dommages, avec parfois un minimum et un maximum. | À 15 % sur une facture de 1 000 €, la part restant due est de 150 €, sous réserve des limites prévues. |
Le moment où la franchise est payée
Dans le cas le plus courant, la franchise est réglée au moment de la restitution du véhicule. Le garage facture alors à l’assuré la somme qui demeure à sa charge, tandis que l’assureur règle directement la partie couverte lorsque le réparateur dispose d’un accord de prise en charge.
Cette organisation n’est toutefois pas systématique. Selon le contrat et le garage choisi, l’assuré peut devoir avancer l’intégralité des réparations, puis recevoir le remboursement de l’assureur après transmission de la facture et déduction de la franchise.
Il est donc préférable de demander au réparateur, avant le début des travaux, quel montant devra être payé et à quel moment. Le devis ou l’ordre de réparation doit permettre de distinguer clairement le coût total des travaux, la part prise en charge par l’assurance et la franchise éventuelle.
- Réparations de 1 200 € avec une franchise de 300 € : l’assuré règle 300 € et l’assureur prend en charge 900 €, si le sinistre est couvert.
- Réparations de 180 € avec une franchise de 250 € : l’assuré peut devoir payer la totalité, car le dommage est inférieur à la franchise.
- Réparations de 2 000 € avec une franchise proportionnelle de 10 % : la part assurée est généralement de 200 €, selon les plafonds contractuels.
Les responsabilités qui changent la prise en charge
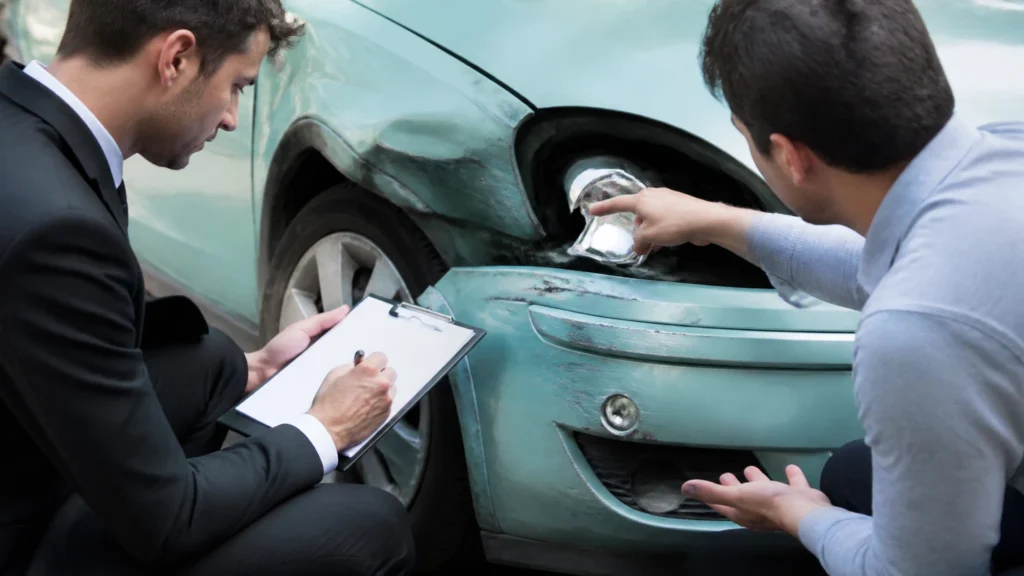
Un accident responsable
Lorsque l’assuré est responsable de l’accident, la franchise prévue pour sa propre garantie dommages est généralement appliquée. Cette situation concerne notamment les contrats tous risques ou les garanties dommages collision, sous réserve des conditions de couverture.
La responsabilité peut être totale ou partagée. Elle est déterminée à partir du constat amiable, des témoignages, des photos et, si nécessaire, des éléments recueillis par les assureurs ou les autorités.
Un accident non responsable avec un tiers identifié
Lorsqu’un autre conducteur est clairement identifié et reconnu responsable, l’assureur de la victime peut exercer un recours contre l’assurance adverse. Dans ce cas, la franchise peut ne pas être facturée ou être remboursée après le règlement du dossier entre les compagnies.
Le remboursement n’est pas toujours immédiat. Il peut dépendre de la réception du constat, de l’accord sur les responsabilités et de la confirmation que le tiers était bien assuré au jour de l’accident.
Un tiers non identifié ou non assuré
Un véhicule qui prend la fuite, une voiture endommagée sur un parking sans témoin ou un responsable dépourvu d’assurance rendent le recours plus incertain. La franchise reste alors souvent à la charge de la victime lorsqu’elle utilise sa propre garantie dommages.
Le dépôt d’une plainte, la collecte de témoignages et la prise de photographies peuvent néanmoins faciliter l’instruction du dossier. L’indemnisation dépendra ensuite du contrat, des garanties souscrites et des conditions d’intervention prévues pour les dommages causés par un tiers inconnu.
Une responsabilité partagée
Lorsque les deux conducteurs sont considérés comme responsables, l’indemnisation peut être réduite selon la part de responsabilité retenue. La franchise prévue au contrat peut alors rester due, même si l’assuré n’est pas entièrement responsable.
Le partage retenu par les assureurs doit être vérifié attentivement, surtout lorsque le constat est incomplet ou comporte des cases contradictoires. Une erreur dans le schéma ou la description des circonstances peut influencer la décision.
Les garanties concernées par une franchise
La franchise ne s’applique pas de la même façon à toutes les garanties. Pour un bris de glace, par exemple, le contrat peut prévoir une franchise spécifique, voire une absence de franchise lorsque la réparation est réalisée plutôt que le remplacement du vitrage.
En matière de vol, d’incendie, de catastrophe naturelle ou de dommages tous accidents, les montants peuvent également différer. Certaines garanties comportent une franchise fixe, tandis que d’autres prévoient un pourcentage, un minimum obligatoire ou un plafond.
Le conducteur doit donc éviter de déduire la franchise d’une garantie à partir de celle indiquée pour une autre. La seule référence fiable reste le tableau des garanties et les clauses détaillées du contrat applicable au sinistre.
Les cas où la franchise peut disparaître
La franchise peut être supprimée lorsque le contrat prévoit une option spécifique ou lorsque l’assureur récupère l’intégralité des sommes auprès du responsable. Elle peut aussi ne pas être appliquée si la garantie mobilisée est expressément annoncée sans franchise.
Le rachat de franchise constitue une option proposée par certains assureurs. En contrepartie d’une cotisation plus élevée, l’assuré bénéficie d’une réduction ou d’une suppression de la somme restant normalement à sa charge, dans les limites définies par le contrat.
Cette option n’est pas toujours avantageuse. Il faut comparer le coût annuel du rachat avec le montant de la franchise et vérifier s’il existe un nombre maximal de sinistres concernés, une période d’attente ou des exclusions particulières.
Les exclusions à vérifier avant de réclamer
Une franchise n’est pas le seul élément susceptible de réduire l’indemnisation. Une déclaration tardive, l’absence de permis valide, un usage du véhicule non déclaré ou la conduite sous l’emprise de l’alcool peuvent entraîner une exclusion, une déchéance de garantie ou une limitation de la prise en charge.
Un contrôle technique dépassé ne signifie pas automatiquement que toute indemnisation disparaît. L’assureur peut rechercher un lien entre l’état du véhicule et l’accident, tandis que le contrat et les règles applicables déterminent les conséquences concrètes.
Les exclusions doivent être formulées de manière précise et figurer dans les documents contractuels. En cas de désaccord, l’assuré peut demander une explication écrite, produire les justificatifs utiles et utiliser les voies de réclamation prévues par son assurance.
Les démarches utiles après un sinistre
Le constat amiable doit être rempli avec soin, sans reconnaître une responsabilité qui n’est pas certaine. Les photographies des véhicules, de la chaussée, de la signalisation et des dommages peuvent compléter efficacement les informations transmises à l’assureur.
La déclaration doit être effectuée dans le délai prévu au contrat, souvent cinq jours ouvrés pour un accident et deux jours ouvrés pour un vol, sous réserve des dispositions applicables. Il faut ensuite demander le numéro de dossier, les coordonnées de l’expert et les modalités précises de règlement.
- Relire le contrat pour identifier la franchise correspondant à la garantie utilisée.
- Demander un devis détaillé et confirmer la somme à régler au garage.
- Vérifier si le réparateur est agréé et si le tiers responsable est assuré.
- Conserver le constat, les factures, les photos et les échanges avec l’assureur.
Lorsque le montant des dommages est proche de celui de la franchise, une réparation sans déclaration peut parfois être envisagée, mais seulement après comparaison des coûts et prise en compte des conséquences éventuelles sur le bonus-malus. Cette décision doit être prise avec prudence, car certains contrats imposent une déclaration même lorsque l’assuré ne demande finalement aucune indemnisation.
Le bon réflexe pour éviter les mauvaises surprises
La franchise est généralement payée au garage lors de la récupération du véhicule, mais elle peut aussi être avancée intégralement puis déduite du remboursement. Son application dépend du type de garantie, du montant des dommages, des responsabilités et des clauses du contrat.
Avant toute réparation, il est donc essentiel d’obtenir une estimation écrite de la somme restant à charge. Un contrat relu régulièrement, une déclaration complète et un échange précis avec l’assureur permettent de savoir si la franchise sera due, remboursée ou supprimée.
FAQ
La franchise est généralement réglée au garage lors de la restitution du véhicule, lorsque l’assureur paie directement la partie couverte par la garantie.
Lorsqu’un tiers identifié est reconnu responsable, la franchise peut être supprimée ou remboursée après le recours de l’assureur contre la compagnie adverse.
Lorsque les réparations coûtent moins que la franchise, l’assureur peut ne verser aucune indemnité et l’assuré doit généralement régler la totalité de la facture.
Non, chaque garantie peut prévoir une franchise différente, notamment pour les dommages tous accidents, le vol, l’incendie ou le bris de glace.
La franchise peut disparaître si le contrat prévoit une garantie sans franchise, un rachat de franchise ou si l’assureur récupère intégralement les sommes auprès du responsable.