Après un choc sur la route, la voiture immobilisée sur le bas-côté devient soudain un dossier administratif autant qu’un véhicule endommagé. La question qui revient le plus souvent est simple : **faut-il faire réparer** ou accepter une **indemnisation en perte totale** ?
Les choix possibles ont des conséquences immédiates sur la propriété, la circulation et les frais à votre charge, et ils s’appuient sur des règles juridiques précises, notamment l’article L327-1 du Code de la route qui organise la gestion des véhicules gravement endommagés. Comprendre ces étapes évite des surprises financières et administratives.
Les obligations légales
L’élément central est la qualification du véhicule : **réparable**, **économiquement irréparable** ou **techniquement irréparable**. Quand un expert conclut à une perte totale, l’assureur doit adresser une **proposition d’indemnisation** et peut proposer la cession du véhicule.
La loi impose des délais : l’assureur dispose généralement de **15 jours** après l’expertise pour formuler sa proposition en cas de perte totale. En acceptant l’offre, le propriétaire cède le véhicule et l’assureur organise sa destruction ou sa reprise.
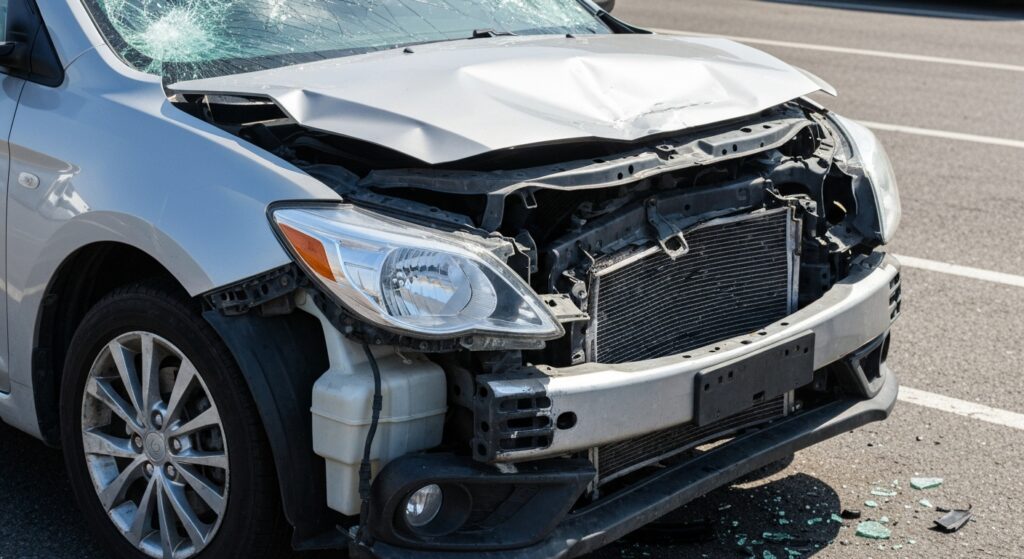
La procédure après un accident
La prise en charge commence par l’intervention des forces de l’ordre quand le véhicule constitue un danger public ; un avis de retrait peut être apposé. Ensuite intervient l’expertise technique menée par un professionnel mandaté par l’assureur.
L’expert évalue les dommages, compare le coût des réparations à la **valeur vénale** du véhicule, et rédige un rapport qui conditionne la suite. Si le propriétaire choisit la réparation, un **second contrôle** permet de lever les interdictions administratives et de restituer la carte grise.
Étapes clés
- Immobilisation et sécurité routière immédiate.
- Expertise technique et chiffrage des réparations.
- Décision : réparation, acceptation de l’offre ou conservation du véhicule.
Implications pour le propriétaire
Choisir de faire réparer n’est pas une obligation légale : le propriétaire conserve le pouvoir de refuser l’offre d’indemnisation. En pratique, la décision se prend en fonction d’un calcul simple entre le coût des réparations et la valeur du véhicule.
Refuser l’offre peut entraîner des contraintes : l’assureur n’a plus la charge de la destruction et le véhicule reste sous opposition administrative tant que les démarches ne sont pas finalisées. Vendre ou céder l’épave sans régularisation peut être interdit.
Aspects financiers
Les frais à anticiper comprennent le coût des réparations, le stationnement en gardiennage, et parfois le passage au contrôle technique. Si la facture dépasse la valeur vénale, l’assureur proposera souvent une indemnité en **perte totale**.
| Élément | Conséquence |
|---|---|
| Coût réparation > valeur vénale | Proposition de perte totale sous 15 jours |
| Acceptation de l’offre | Assureur prend la reprise et la destruction |
Implications pour l’assureur
L’assureur doit respecter le délai légal pour présenter une indemnisation en cas d’épave économiquement irréparable. Cette obligation vise à protéger l’assuré et à clarifier rapidement la situation administrative du véhicule.
Lorsque l’offre est acceptée, l’assureur devient propriétaire du véhicule et organise sa mise en destruction ou sa récupération. Si l’assuré refuse, la responsabilité de la conservation et des frais annexes incombe au propriétaire.
Fait clé : l’absence de réaction ou d’acceptation n’efface pas l’opposition administrative ; le véhicule peut rester non vendable tant que la situation n’est pas régularisée.
Étude de cas chiffrée
Cas concret : véhicule d’une valeur vénale estimée à 6 500 €. Devis de réparation : 8 200 €. L’expert considère le véhicule économiquement irréparable. L’assureur propose une indemnité de 6 200 € avec cession.
Le propriétaire a trois options concrètes : accepter l’indemnité, conserver le véhicule et payer les réparations à ses frais, ou contester l’expertise en demandant une contre-expertise. Refuser sans action maintient l’opposition à la carte grise.
| Option | Avantage | Inconvénient |
|---|---|---|
| Accepter l’offre | Indemnité rapide, pas de frais de destruction | Perte du véhicule |
| Conserver et réparer | Garder le véhicule | Coût potentiellement supérieur et démarches administratives |
| Contester | Possibilité d’obtenir un meilleur chiffrage | Délai et coût d’une contre-expertise |
Droits pratiques et démarches
Après réparation, il faut obtenir le certificat de conformité ou le rapport d’expertise de levée d’opposition pour libérer la carte grise. Sans ces documents, les transferts de propriété restent bloqués.
Si vous acceptez l’indemnité, conservez soigneusement tous les échanges écrits avec l’assureur et demandez une attestation de reprise du véhicule. Ces documents évitent les litiges ultérieurs et clarifient la responsabilité finale.
Choix et conséquences
La décision de réparer ou d’accepter une indemnisation dépend d’un arbitrage financier et administratif : comparer le coût réel des réparations, la valeur vénale et le calendrier imposé par l’assurance. Pensez aussi aux frais de gardiennage et au temps nécessaire pour une remise en conformité.
En pratique, solliciter une contre-expertise peut être pertinent quand l’écart entre devis et valeur est serré. Enfin, notez que l’acceptation d’une indemnité met fin aux démarches : l’assureur reprend le véhicule et prendra en charge sa destruction.
En résumé : peser rapidement les coûts, vérifier les délais légaux (notamment les 15 jours) et garder une trace écrite de chaque étape permet d’éviter des complications inutiles.
FAQ
Non, il n’existe pas d’obligation légale générale de réparer votre véhicule. Vous pouvez refuser l’offre d’indemnisation de l’assureur, conserver l’épave et entreprendre vous-même les réparations ou demander une contre-expertise.
L’assureur doit proposer une indemnisation en général sous 15 jours après l’expertise, peut proposer la cession du véhicule et, si l’offre est acceptée, devient propriétaire et organise la reprise et la destruction de l’épave.
Si vous refusez l’offre, l’opposition administrative sur la carte grise peut rester et l’assureur n’est pas tenu d’organiser la destruction. Vous supporterez les frais de gardiennage, de réparation et les démarches administratives.
Oui, vous pouvez demander une contre-expertise payante ou faire intervenir votre propre expert. Cela peut modifier le chiffrage, mais implique délais, coûts supplémentaires et parfois procédure amiable ou judiciaire en cas de désaccord.
Après réparation, il faut obtenir le rapport d’expertise ou certificat de conformité prouvant la remise en état, faire lever l’opposition pour récupérer la carte grise, et parfois repasser le contrôle technique avant toute cession.