Tuning auto, modifications, homologation et assurance : ces mots attirent l’attention de tout propriétaire qui veut personnaliser sa voiture sans prendre de risques. Choisir d’améliorer un moteur ou de transformer l’esthétique d’un véhicule demande de la méthode et une bonne connaissance des règles en vigueur.
Qu’est-ce que le tuning auto ?
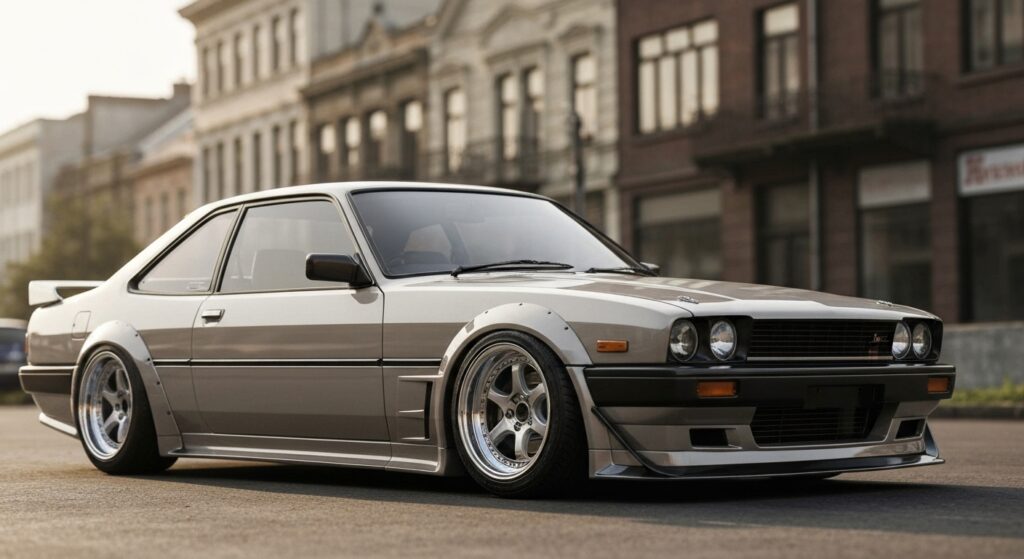
Le tuning auto désigne l’ensemble des transformations apportées à une voiture de série pour modifier ses performances, son confort ou son apparence.
On distingue classiquement trois familles de modifications : mécaniques, esthétiques et électroniques, chacune ayant des conséquences juridiques et pratiques distinctes.
Pourquoi modifier son véhicule ?
Les motivations sont variées : rechercher de meilleures performances, affirmer une identité visuelle ou adapter le véhicule à un usage spécifique.
Les passionnés indiquent souvent que le tuning est aussi un moyen d’apprendre la mécanique et de valoriser un véhicule ancien.
- Performance : augmentation de la puissance, optimisation moteur ou freinage.
- Esthétique : jantes, peinture, kits carrosserie et éclairage.
- Confort et son : insonorisation, sièges, systèmes audio.
- Usage : préparation tout-terrain ou véhicules utilitaires modifiés.
Types de modifications et impacts sur l’assurance
Chaque transformation peut impacter le risque assuré et la valeur du véhicule, d’où l’importance d’anticiper la réaction de son assureur.
| Modification | Impact potentiel sur l’assurance |
|---|---|
| Kit de performance (puissance moteur) | Prime souvent majorée ; possible réévaluation de la garantie responsabilité et dommages. |
| Suspension modifiée | Peut entraîner des réserves sur la couverture si la tenue de route est altérée. |
| Système audio haut de gamme | Valeur déclarée à prendre en compte ; franchise ou prime ajustée. |
| Changement de couleur ou stickers | Généralement faible impact financier ; à mentionner pour transparence. |
| Éclairages ou néons | Risque d’infraction ou d’exclusion si non conformes aux règles routières. |
Les obligations légales à connaître
En France, la sécurité et la conformité environnementale encadrent strictement la plupart des transformations.
| Obligation | Action requise |
|---|---|
| Homologation | Obtenir un certificat technique ou passer par la DREAL selon la nature des modifications. |
| Déclaration administrative | Mettre à jour la carte grise si la modification change les caractéristiques notifiées. |
| Déclaration à l’assureur | Informer l’assureur dans un délai raisonnable (souvent 15 jours pour les changements significatifs). |
Homologation et contrôles techniques
Certaines modifications requièrent un avis technique ou une homologation pour rester conformes au contrôle technique et à la loi.
Les transformateurs sérieux fournissent des certificats et des factures : ces documents servent de preuve en cas de contrôle ou de sinistre.
Déclaration à l’assureur : pourquoi c’est crucial
Ne pas déclarer une modification peut conduire à une exclusion de garantie ou à la résiliation du contrat, surtout si la modification est jugée responsable d’un sinistre.
Note pratique : en cas de doute, mieux vaut informer l’assureur et obtenir une confirmation écrite que de risquer une non-indemnisation.
Pour consulter des retours d’expérience ou poser des questions pratiques, le site forum tuning est une ressource utile à garder en tête avant d’engager des travaux.
Comment assurer correctement un véhicule modifié
Anticiper la relation avec l’assureur évite les mauvaises surprises après des travaux de tuning.
- Avant modification : consulter un préparateur agréé et vérifier la compatibilité des pièces.
- Après modification : conserver toutes les factures et certificats d’homologation pour les transmettre à l’assureur.
- Déclaration : signaler les changements significatifs au contrat et demander un avenant si nécessaire.
- Évaluation : demander une estimation de la nouvelle valeur du véhicule pour adapter la garantie vol et dommages.
Exemples chiffrés et cas pratiques
Les assureurs notent des comportements récurrents : une transformation moteur peut entraîner une majoration de prime comprise entre 10 % et 40 % selon le niveau de modification et le profil du conducteur.
Dans un cas concret, un propriétaire ayant installé un turbocompresseur a vu sa prime augmenter de 28 % après réévaluation du risque et acceptation d’un avenant par son assureur.
Prévenir les litiges et protéger son investissement
Pour limiter les risques financiers et juridiques, il est essentiel de documenter chaque étape des modifications et d’agir selon des process reconnus.
Travailler avec des professionnels agréés, garder une traçabilité complète et communiquer clairement avec son assureur constituent des réflexes simples mais décisifs.
conduire sereinement et protéger son investissement
Respecter les règles et anticiper l’impact des modifications sur l’assurance transforme un projet de tuning en plaisir durable plutôt qu’en source d’ennuis.
Avant toute intervention, faites le point sur l’homologation, la déclaration à l’assureur et la valeur ajoutée réelle des modifications; ces étapes réduisent le risque de contestation en cas de sinistre.
En cas de doute, privilégiez la prudence : un dossier complet et des échanges écrits avec votre assureur garantissent une couverture cohérente et prévisible.
En résumé : personnaliser sa voiture est une démarche enrichissante mais encadrée. Respecter les obligations légales, déclarer les transformations et conserver des preuves permet de profiter pleinement du tuning sans mettre en péril la couverture d’assurance.
FAQ
Oui, toute modification significative doit être déclarée à votre assureur. En pratique, informer l’assureur dans un délai raisonnable (souvent 15 jours) évite l’exclusion de garantie ou la résiliation du contrat en cas de sinistre.
Les modifications touchant la structure, la motorisation, le carburant ou l’émission polluante nécessitent souvent une homologation. La DREAL intervient pour certaines transformations techniques; vérifiez toujours avec un préparateur agréé avant les travaux.
La prime peut augmenter de manière significative selon la nature de la modification et le profil du conducteur, généralement entre 10 % et 40 %. Certains assureurs peuvent demander un avenant, majorer la franchise ou refuser la couverture.
Conservez factures, certificats d’homologation, attestations de montage, photos avant/après et tous échanges écrits avec le préparateur et l’assureur. Ces pièces prouvent la conformité et facilitent l’indemnisation en cas de litige.