Le sujet de la franchise en cas d’accident sans tiers identifié captive l’attention dès le premier regard. Ce mécanisme, largement méconnu, mérite d’être exploré sous plusieurs angles pour éclairer ses implications sur votre assurance.
Qu’est-ce que la franchise dans les accidents sans tiers identifié ?
La franchise désigne le montant restant à votre charge lors d’un sinistre. Même si vous n’êtes pas responsable de l’accident, ce montant s’applique pour couvrir une partie des frais. Ce principe s’applique également en l’absence d’un tiers identifié, ce qui complique parfois la situation de l’assuré.
Lorsque le responsable de l’accident n’est pas identifié, la franchise permet de limiter les risques financiers pour l’assureur. Le montant déduit de l’indemnisation vous incite à adopter une conduite plus sécuritaire. Ce mécanisme est donc à la fois préventif et compensatoire.
Rôle de la franchise dans l’assurance automobile
La franchise joue un rôle central dans l’équilibre contractuel entre l’assuré et la compagnie. Elle permet d’alléger les coûts pour l’assureur en partageant une partie du risque. En limitant les indemnisations intégrales, elle encourage également la prudence au volant.
En cas d’accident sans tiers identifié, l’assureur applique cette franchise pour répartir équitablement les frais. L’objectif principal est de réduire les abus et d’encourager la responsabilité individuelle. Pour l’assuré, cela signifie qu’il doit être vigilant même dans des situations imprévues.
Cas d’application de la franchise en absence de tiers responsable
Plusieurs scénarios illustrent l’application de la franchise dans des accidents sans tiers identifié. Par exemple, en cas de délit de fuite, le conducteur responsable ne laisse aucune trace. Dans cette configuration, l’assuré assume une partie des frais de réparation.
D’autres situations courantes incluent les accidents survenus en l’absence du propriétaire, ou encore une collision avec un animal errant. Ces incidents appliquent la franchise, sauf exceptions prévues dans le contrat d’assurance. Ainsi, la franchise reste une garantie de partage du risque, même en cas d’incident atypique.
- Délit de fuite : Le conducteur responsable abandonne les lieux sans laisser de coordonnées.
- Accident en l’absence du propriétaire : Le véhicule est endommagé sans que le responsable soit clairement identifié.
- Collision avec un animal : Le choc se produit avec un animal dont la responsabilité ne peut être établie.
Démarches à suivre après un accident sans tiers identifié
Réagir rapidement est primordial pour limiter l’impact de la franchise. Tout d’abord, il faut sécuriser les lieux afin d’éviter tout risque supplémentaire. Vous devez ensuite recueillir des preuves visuelles des dégâts subis.
Il est vivement conseillé de collecter des témoignages et de constituer un dossier complet pour renforcer votre demande. Chaque élément collecté pourra servir à justifier le montant à indemniser. Ainsi, vous optimisez vos chances d’une prise en charge partielle ou totale par votre assureur.
Les étapes essentielles comprennent :
- La sécurisation des lieux pour la sécurité de tous.
- La collecte de photos, de témoignages et des informations pertinentes.
- La déclaration rapide du sinistre à votre assureur.
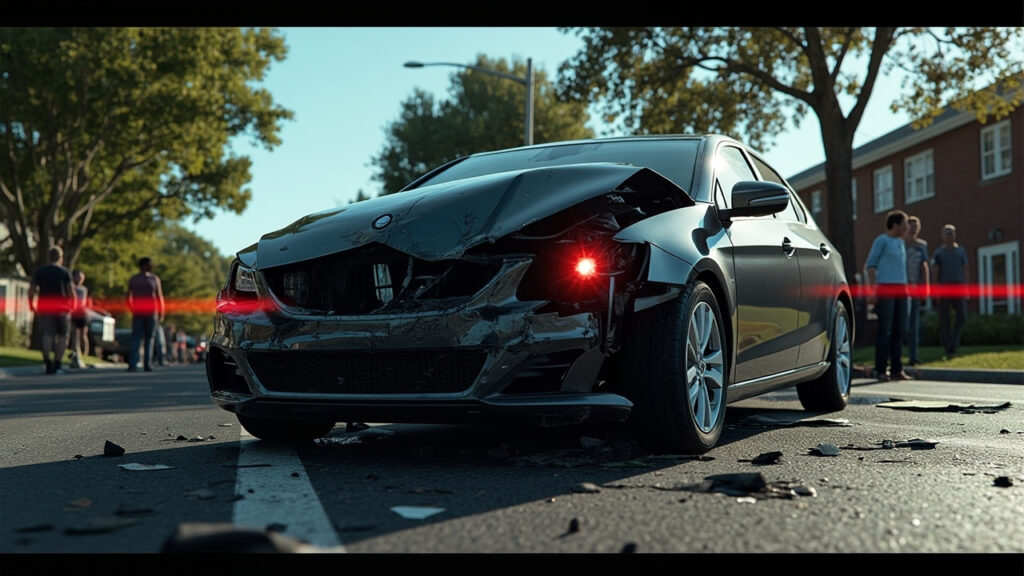
Stratégies de recours et d’optimisation du dossier d’indemnisation
Lorsque votre dossier semble incomplet ou que l’indemnisation proposée est insuffisante, plusieurs recours s’offrent à vous. Tout d’abord, la médiation peut être une solution efficace pour résoudre le litige à l’amiable. Un médiateur de l’assurance peut examiner votre dossier et vous aider à obtenir une meilleure prise en charge.
Par ailleurs, une expertise contradictoire peut être organisée afin d’évaluer avec précision les dommages. Si aucune de ces démarches ne permet d’aboutir à une solution satisfaisante, une action en justice demeure possible. L’assistance d’un professionnel du droit est alors fortement recommandée.
Études de cas et données chiffrées sur la franchise
Des études récentes montrent que près de 60 % des assurés se retrouvent confrontés à la franchise même en cas d’accident sans tiers identifié. Selon une enquête de l’Institut national de la consommation, le montant moyen de la franchise s’élève à environ 200€ lors d’incidents mineurs. Ces chiffres soulignent l’importance d’une bonne gestion du dossier sinistre.
Dans un autre cas, une étude de la Fédération Française de l’Assurance indique que l’indemnisation effective peut être réduite jusqu’à 30% en cas d’application stricte de la franchise. Ces données chiffrées montrent la nécessité de comprendre les modalités de votre contrat pour éviter des surprises désagréables.
| Type d’accident | Montant moyen de franchise | Impact sur l’indemnisation |
|---|---|---|
| Délit de fuite | 150€ – 250€ | Réduction jusqu’à 25% de l’indemnisation |
| Accident sans témoin | 100€ – 200€ | Réduction modérée selon le contrat |
Les différents types de franchises en assurance automobile
Il est fondamental de distinguer les types de franchises pour mieux adapter votre contrat. Chaque type répond à des situations spécifiques et implique des conditions particulières de prise en charge. Connaître ces distinctions vous permet de mieux négocier avec votre assureur.
Franchise absolue
La franchise absolue, souvent désignée comme la franchise fixe, est un montant constant déduit de l’indemnisation. Par exemple, avec une franchise fixée à 150€, si les réparations atteignent 1000€, l’assureur verse 850€. Ce montant reste invariable, quel que soit le montant des réparations.
Franchise relative
La franchise relative diffère dans le sens où l’indemnisation dépend du montant des réparations. Si celui-ci est inférieur ou égal à la franchise, aucune indemnisation n’est versée. En revanche, pour des réparations supérieures, l’assureur prend en charge la totalité des frais, ce qui modère l’impact financier pour l’assuré.
Franchise proportionnelle
Dans la franchise proportionnelle, un pourcentage du montant des réparations est retenu. Par exemple, avec une franchise de 10%, sur 1000€ de réparations, vous aurez à payer 100€. Ce système peut également inclure un seuil minimal sous lequel l’assureur n’interviendra pas.
Franchise jeune conducteur
La franchise jeune conducteur s’applique aux conducteurs avec moins de trois ans d’expérience. Elle est souvent plus élevée que la franchise standard et reflète le risque accru associé aux débuts de conduite. Ce type de franchise est revisitable après quelques années d’expérience sur la route.
Franchise exclusive
La franchise exclusive concerne généralement les cas où seul le titulaire désigné est autorisé à conduire. En cas d’accident avec un conducteur non désigné, une franchise additionnelle s’applique. Cela protège l’assureur contre des risques non prévus dans le contrat initial.
Franchise kilométrique
Enfin, la franchise kilométrique intervient principalement dans les services d’assistance. Elle définit une distance minimale à parcourir avant que l’assistance ne soit activée. Par exemple, une assistance « panne 0 km » offre une prise en charge immédiate, tandis qu’une franchise kilométrique implique un seuil de kilomètres.
Impact du tarif de l’assurance et options de rachat de franchise
Le montant de la franchise a un impact direct sur le coût de votre prime d’assurance. En optant pour une franchise plus élevée, vous réduisez le montant de la prime annuelle. Cependant, cela implique de devoir supporter une somme plus importante en cas de sinistre.
Une analyse comparative montre que pour une hausse de franchise de 50€, la réduction de la prime peut atteindre jusqu’à 100€. Bien sûr, il s’agit d’un compromis entre coût mensuel et risque financier personnel. Ce choix doit être adapté à vos usages et à votre budget.
Par ailleurs, certains assureurs offrent une option de rachat de franchise. Cette option permet de payer une cotisation supplémentaire pour réduire, voire éliminer l’impact financier de la franchise en cas de sinistre. Avant d’opter pour cette solution, il est judicieux de comparer les coûts sur plusieurs années.
| Option | Avantages | Inconvénients |
|---|---|---|
| Franchise élevée | Prime d’assurance réduite | Coût plus important en cas de sinistre |
| Rachat de franchise | Protection accrue en cas de sinistre | Augmentation de la cotisation annuelle |
Options pour une gestion proactive de votre assurance
Adopter une approche proactive avec votre assurance automobile est primordial. Vous pouvez demander des conseils auprès de votre courtier pour adapter votre contrat à vos besoins réels. Un suivi régulier de votre dossier vous permet de repérer les opportunités d’optimisation.
Il est recommandé de réviser son contrat en cas d’évolution de la situation personnelle ou professionnelle. De nombreux assureurs proposent des formules modulables permettant d’ajuster le niveau de franchise en fonction des besoins. Ainsi, vous devenez acteur de votre protection financière.
Pour mieux comprendre et gérer votre contrat, gardez à l’esprit que :
- Chaque modification de votre profil peut impacter le montant de la prime.
- Une régularisation annuelle peut révéler des économies d’échelle.
- La consultation d’experts est un atout non négligeable.
Réflexions et apprentissages sur la gestion des risques
La franchise, certes complexe, s’avère être un outil précieux pour la gestion des risques en assurance automobile. Comprendre ses mécanismes permet d’anticiper et de mieux gérer les conséquences d’un accident. Les études de cas et les chiffres présentés démontrent l’importance de s’informer et de solliciter l’avis d’experts.
La transparence entre l’assuré et l’assureur contribue à instaurer une relation de confiance. En complétant vos connaissances sur les différents types de franchises, vous pourrez choisir le contrat le plus avantageux. Cette démarche active est la garantie d’une meilleure sécurité financière en cas de sinistre.
En outre, les démarches préventives et la constitution d’un dossier solide sont indispensables pour une gestion optimale. L’ensemble de ces informations vous aide à naviguer dans un domaine souvent perçu comme complexe. Vous avez désormais les clés pour faire des choix éclairés, en toute sérénité.
Clé finale pour une indemnisation maîtrisée
Affronter les imprévus devient ainsi plus simple et maîtrisé grâce à une stratégie bien pensée. Le partage du risque, les options de rachat et la connaissance des différents types de franchises permettent de réduire l’impact financier en cas de sinistre.
En prenant conscience de ces éléments, vous bâtissez une relation de confiance avec votre assureur. Adopter ces pratiques assure une gestion plus sereine et optimisée de votre contrat d’assurance.
FAQ
La franchise désigne la somme que l’assuré doit payer de sa poche lors d’un sinistre, même si l’accident est sans tiers identifié. Cela permet de partager le risque avec l’assureur et de limiter les coûts globaux de la couverture.
La franchise est déduite intégralement de l’indemnisation versée par l’assureur, ce qui signifie que même en cas d’accident sans tiers clairement responsable, l’assuré supportera une partie des frais. Ce mécanisme incite à une gestion prudente et à la compilation de preuves pour optimiser le dossier.
Il est capital de sécuriser les lieux, de recueillir des preuves visuelles et des témoignages, puis de déclarer rapidement le sinistre à votre assureur. Un dossier complet peut faciliter le recours à la médiation ou à une expertise contradictoire pour obtenir une indemnisation plus juste.
Les franchises se déclinent en plusieurs types : la franchise absolue, relative, proportionnelle, pour jeune conducteur, exclusive et même kilométrique. Chacune est adaptée à des situations particulières et influence directement le montant à indemniser en cas de sinistre.
L’option de rachat de franchise permet de réduire ou même d’éliminer l’impact financier de la franchise lors d’un accident. Bien qu’elle entraîne une cotisation supplémentaire, elle offre une sécurité accrue en cas de sinistre et peut représenter une économie significative à long terme.